ATR Là Gì? Cách Tính Average True Range Và Dùng ATR Đặt Stop Loss, Chọn Lot

Trader đặt stop loss 40 USD trên vàng rồi bị quét ra chỉ sau vài phiên, trong khi giá vẫn đi đúng hướng ý tưởng ban đầu. Nguyên nhân thường nằm ở chỗ khoảng cách stop không được đo theo độ rộng dao động thật của thị trường, và đó chính là việc mà câu hỏi ATR là gì muốn trả lời.
Trong bài viết này, Backcom.io sẽ đi qua những điều trader hay tra nhất về chỉ báo này:
- ATR là gì và vì sao chỉ báo này chỉ đo biên độ chứ không cho biết hướng giá.
- Cách tính ATR từ True Range của từng nến, kèm một ví dụ tính tay trên biểu đồ vàng thật.
- ATR 14 là gì và cách đọc chỉ báo ATR khi thị trường co lại hoặc giãn ra.
- Cách dùng ATR đặt stop loss và chọn lot, có số liệu thống kê trên vàng và EUR/USD.
ATR Là Gì? Chỉ Báo Đo Biên Độ Dao Động Của Giá
ATR là gì? ATR (Average True Range) là chỉ báo đo mức dao động trung bình của giá trong một số nến gần nhất, tính bằng chính đơn vị giá của sản phẩm. Trên vàng ATR đọc bằng USD mỗi ounce, trên EUR/USD đọc bằng số lẻ thập phân hoặc pip.
Điểm cần hiểu là ATR chỉ đo độ lớn của biến động. Theo trang hướng dẫn ATR của TradingView, đây là chỉ số dùng riêng để đo biến động, không đo hướng giá. Một nến giảm mạnh và một nến tăng mạnh cùng làm ATR tăng như nhau.
J. Welles Wilder giới thiệu chỉ báo này năm 1978 trong cuốn New Concepts in Technical Trading Systems. Theo StockCharts ChartSchool, ông thiết kế ATR chủ yếu cho hàng hóa và dữ liệu ngày, để bắt được những cú gap mà khoảng cao – thấp của nến bỏ sót.
Vì vậy, trader nên nhìn ATR như một cái thước đo độ ồn của thị trường:
- ATR cao nghĩa là mỗi nến đang chạy xa, stop hẹp rất dễ bị chạm.
- ATR thấp nghĩa là thị trường đang co hẹp, cùng một mức stop trở nên rộng hơn so với nhịp giá.
- ATR không báo mua hay bán, nên cần đi cùng một phương pháp xác định hướng.
Cách Tính ATR: True Range Và Công Thức ATR 14
Cách tính ATR gồm hai bước: tính True Range cho từng nến, rồi làm mượt các True Range đó theo công thức của Wilder. Cả hai bước đều đơn giản và tính tay được.
True Range Của Một Nến
True Range (TR) là giá trị lớn nhất trong ba khoảng cách. Công thức đứng riêng một dòng:
TR = lớn nhất của [Cao − Thấp ; |Cao − Đóng cửa trước| ; |Thấp − Đóng cửa trước|]
Lý do cần hai khoảng sau là gap. Khi giá mở cửa cách xa mức đóng cửa hôm trước, khoảng cao – thấp của riêng nến đó bỏ sót phần giá đã nhảy qua. True Range cộng phần nhảy đó vào.
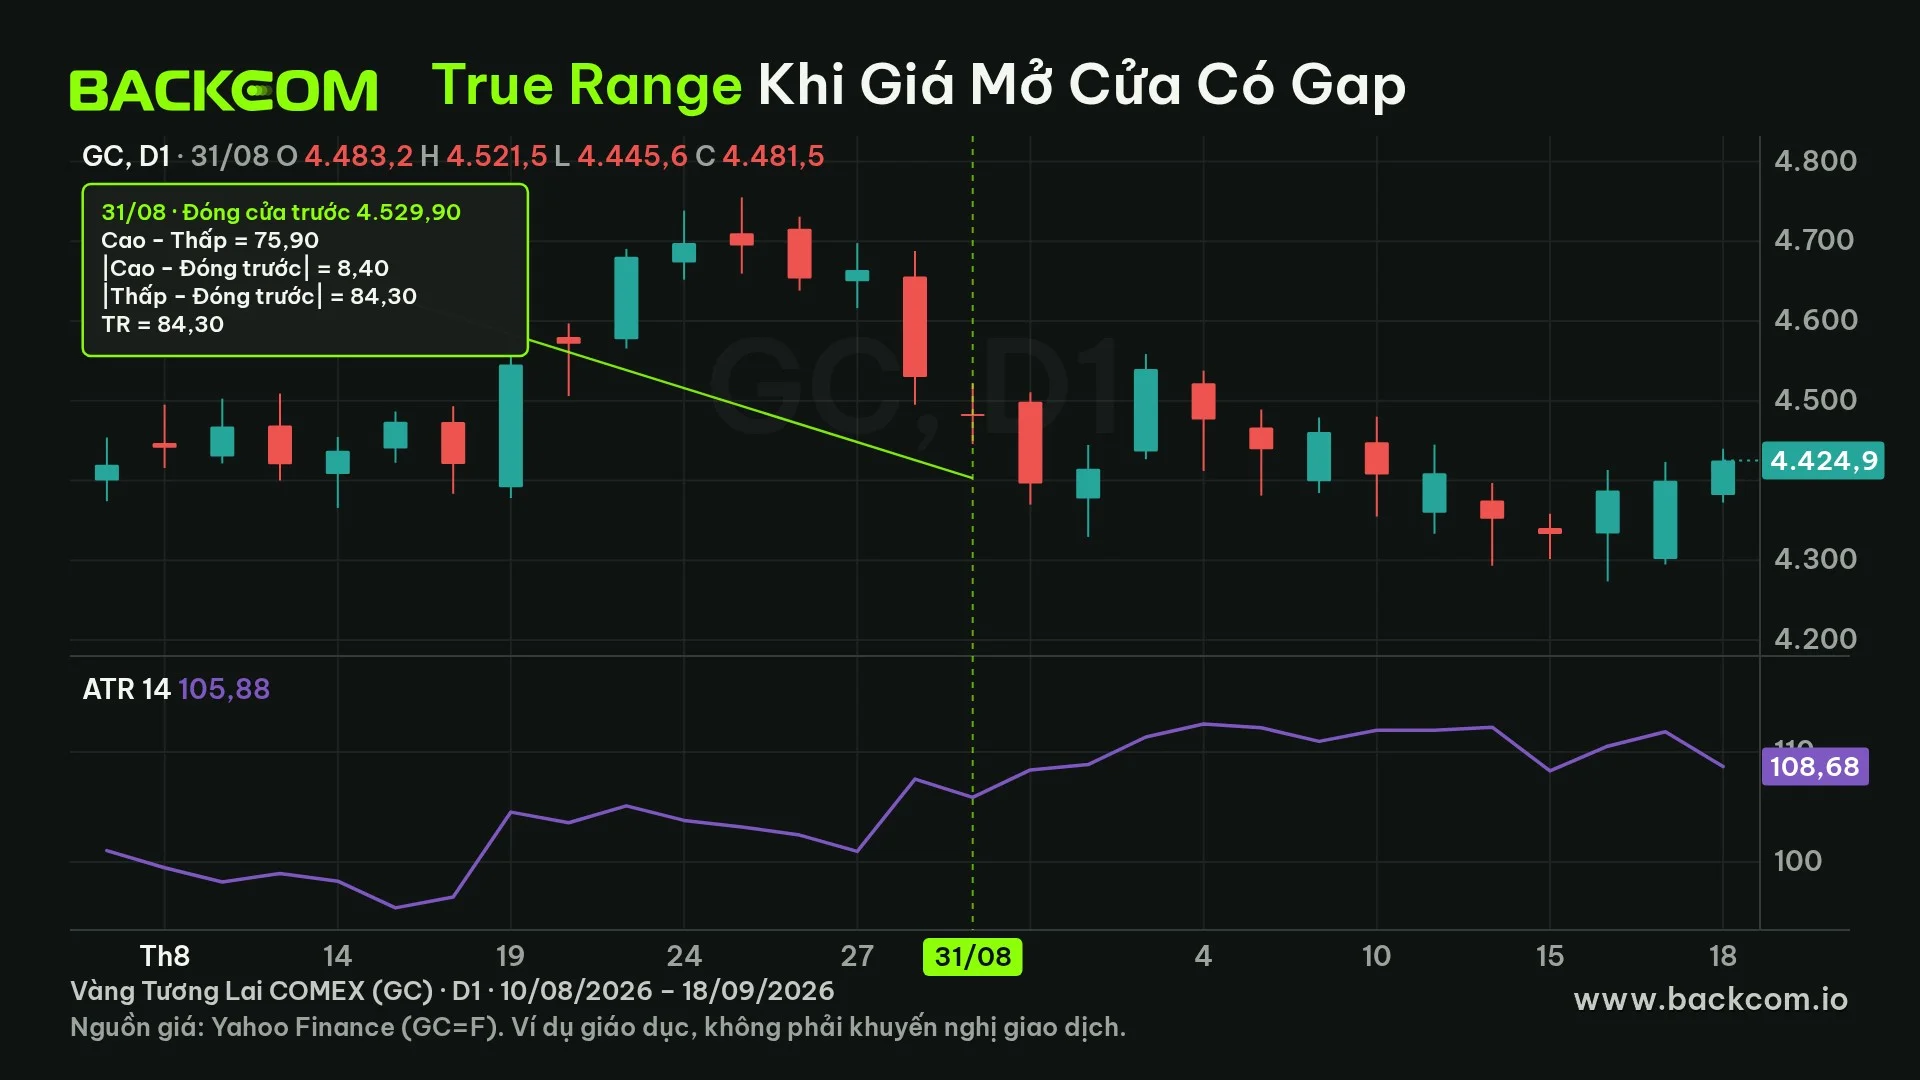
Ví dụ thật trên hợp đồng vàng tương lai COMEX (GC), nến ngày 31/08/2026:
- Đóng cửa phiên trước (28/08): 4.529,90.
- Cao 4.521,50, thấp 4.445,60, nên Cao − Thấp = 75,90.
- |Cao − Đóng trước| = |4.521,50 − 4.529,90| = 8,40.
- |Thấp − Đóng trước| = |4.445,60 − 4.529,90| = 84,30.
Giá trị lớn nhất là 84,30, nên TR của nến này bằng 84,30 USD, lớn hơn 8,40 USD so với khoảng cao – thấp thuần túy. Nến mở cửa thấp hơn mức đóng trước nên phần gap giảm được tính vào.
Số liệu: nến ngày GC=F của Yahoo Finance, lấy ngày 08/11/2026, ATR tự tính theo cách Wilder. Đây là giá quá khứ, không phải khuyến nghị vào lệnh.
Công Thức ATR 14 Theo Wilder
ATR 14 là trung bình làm mượt của 14 True Range gần nhất. Giá trị ATR đầu tiên là trung bình cộng của 14 True Range đầu, rồi từ nến thứ 15 trở đi áp dụng công thức:
ATR hiện tại = (ATR trước × 13 + TR hiện tại) ÷ 14
Áp vào nến 31/08/2026 trên vàng, ATR của phiên trước là 107,54 và TR hiện tại là 84,30:
- ATR mới = (107,54 × 13 + 84,30) ÷ 14 = (1.398,02 + 84,30) ÷ 14 = 105,88.
- Nến này có TR thấp hơn ATR cũ nên ATR giảm nhẹ, từ 107,54 xuống 105,88.
Cách làm mượt này gần với một đường trung bình động hàm mũ, nên mỗi nến mới chỉ kéo ATR lệch một phần nhỏ. TradingView mô tả cách làm mượt mặc định là RMA, tức trung bình động của Wilder. Trader chọn SMA, EMA hay WMA trong phần cài đặt thì con số sẽ lệch nhẹ.
Chỉ Báo ATR 14 Đọc Thế Nào Trên Biểu Đồ
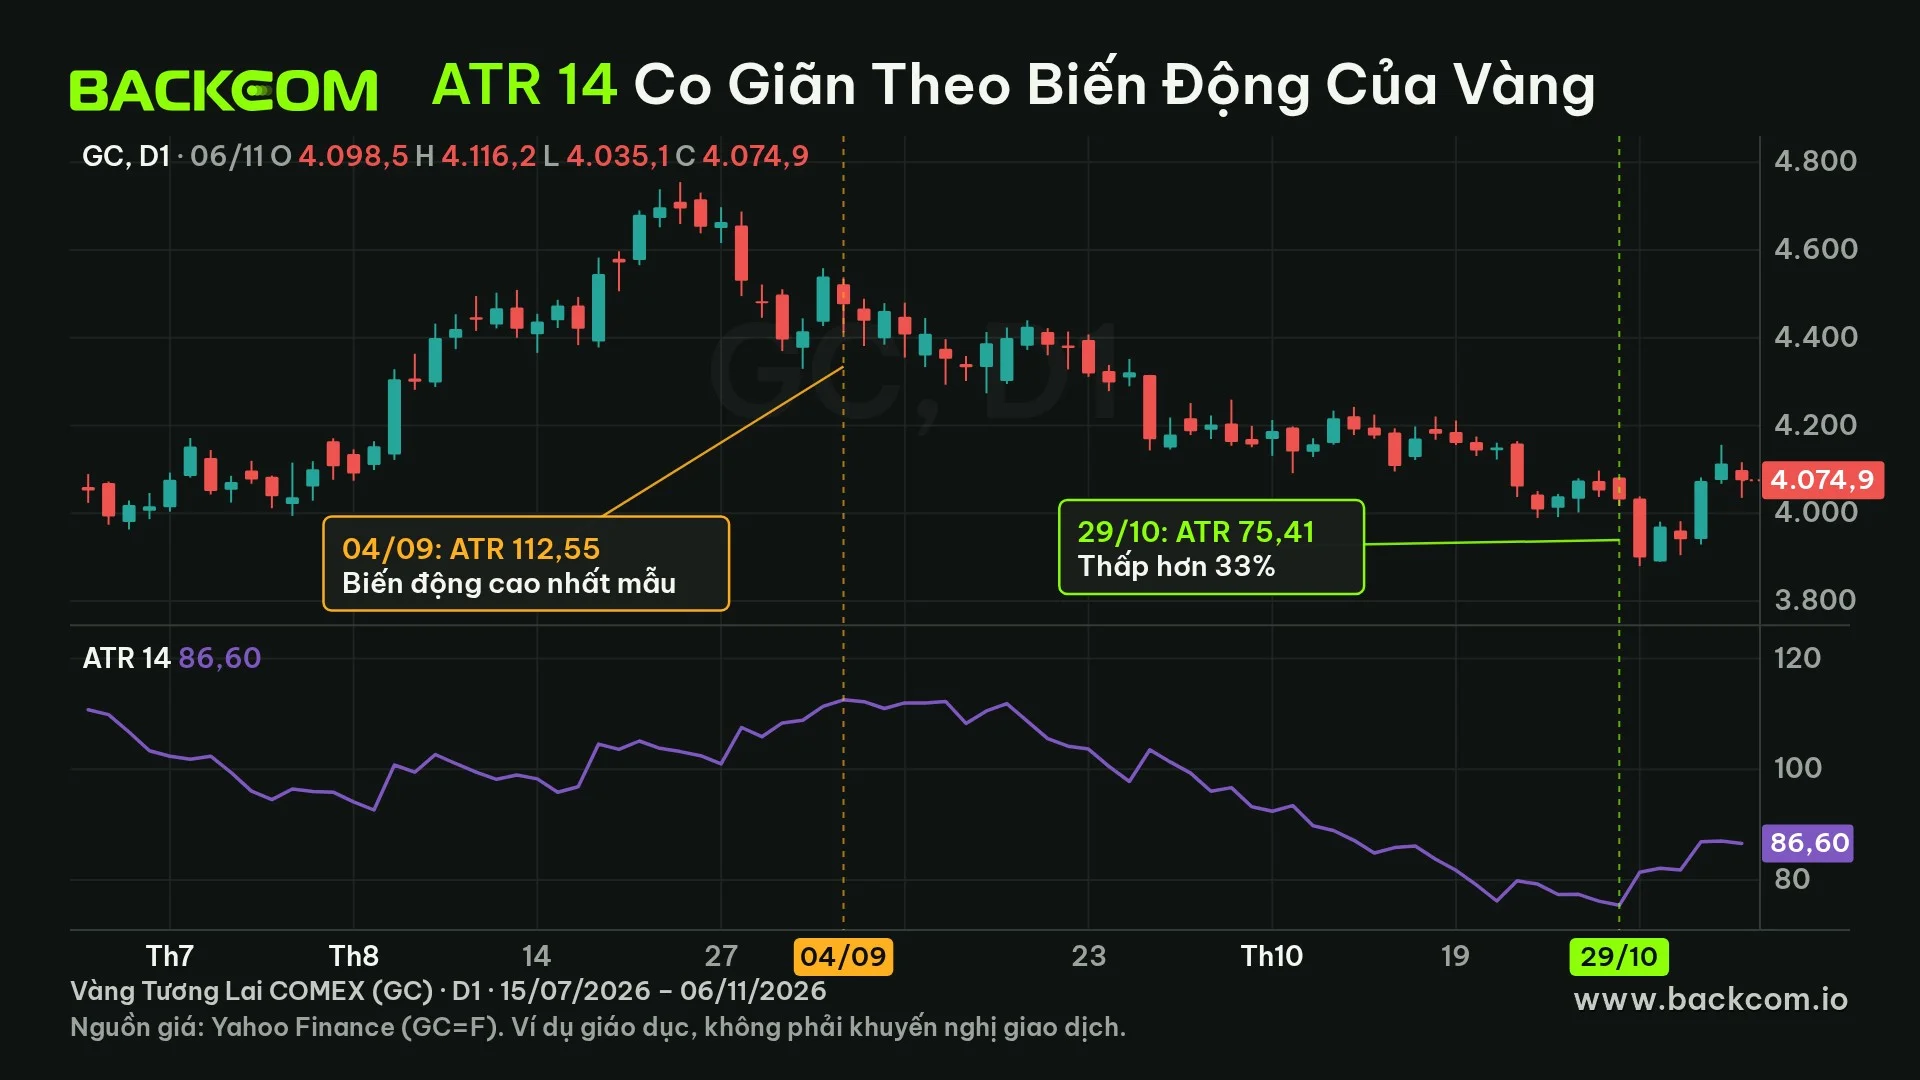
Chỉ báo ATR hiện ở khung riêng dưới biểu đồ giá dưới dạng một đường, và chu kỳ 14 là mặc định phổ biến nhất. Trader có thể đổi chu kỳ, nhưng chu kỳ ngắn làm ATR phản ứng nhanh hơn với một nến bất thường.
Trên biểu đồ vàng ngày ở trên, ATR 14 đạt 112,55 vào 04/09/2026, rồi giảm dần xuống 75,41 vào 29/10/2026, thấp hơn khoảng 33%. Cũng trong thời gian đó giá vàng đi xuống chứ không đi lên, nên ATR giảm không đồng nghĩa với giá đảo chiều.
Số liệu: nến ngày GC=F của Yahoo Finance, lấy ngày 08/11/2026, ATR 14 tự tính theo Wilder. Đây là giá quá khứ, không phải khuyến nghị vào lệnh.
Khi đọc ATR, trader cần nhớ ba điều:
- ATR tăng: biên độ mỗi nến đang rộng ra, thường đi cùng tin tức mạnh hoặc xu hướng tăng tốc.
- ATR giảm: thị trường đang co hẹp và nhịp giá nhỏ lại, nhưng không báo trước thời điểm bùng phát.
- ATR không so được giữa các sản phẩm: 86,60 trên vàng và 0,00631 trên EUR/USD đo hai đơn vị khác nhau, nên chỉ so ATR của cùng một sản phẩm, cùng khung thời gian.
Cần lưu ý thêm rằng ATR ở khung H1 và khung D1 cho hai con số rất khác nhau. Trader giao dịch theo nhịp nhiều ngày nên đọc ATR ngày, còn trader lướt sóng trong phiên cần ATR của khung đang dùng để vào lệnh.
Trên MetaTrader 5, ATR nằm trong nhóm chỉ báo Oscillators. Trang trợ giúp của MetaTrader 5 mô tả ATR là trung bình động của True Range. Trang này không nói rõ kiểu làm mượt, nên con số trên MT5 có thể lệch nhẹ so với TradingView và trader nên đối chiếu trên chính nền tảng mình dùng.
Dùng ATR Đặt Stop Loss: Khoảng Cách Theo Hệ Số
Dùng ATR đặt stop loss nghĩa là lấy khoảng cách từ giá vào lệnh đến stop bằng một hệ số nhân với ATR, thay cho một số pip cố định. Công thức cho lệnh mua:
Stop loss lệnh mua = Giá vào lệnh − (Hệ số × ATR)
Lệnh bán thì cộng thay vì trừ. Bài stop loss là gì và cách đặt cắt lỗ giải thích vì sao vị trí stop vẫn nên bám vào điểm vô hiệu hóa của ý tưởng, còn ATR dùng để kiểm tra stop có quá hẹp so với độ ồn hay không.
Hệ Số Nào Bị Chạm Thường Xuyên Đến Mức Nào?
Để thấy hệ số ảnh hưởng ra sao, Backcom.io đếm trên dữ liệu ngày thật. Quy tắc đếm: coi mỗi nến đóng cửa là một điểm vào lệnh mua giả định, đặt mốc cách giá đóng cửa k × ATR(14) tại đúng nến đó, rồi xem giá thấp nhất của 1 phiên và 5 phiên kế tiếp có chạm mốc không. Đây là phép đo độ ồn, không phải chiến lược có lãi.
| Khoảng cách mốc | Vàng (GC): chạm trong 1 phiên | Vàng: chạm trong 5 phiên | EUR/USD: chạm trong 1 phiên | EUR/USD: chạm trong 5 phiên |
|---|---|---|---|---|
| 1 × ATR | 12,6% | 40,3% | 9,8% | 44,2% |
| 1,5 × ATR | 4,8% | 24,0% | 3,7% | 26,9% |
| 2 × ATR | 1,6% | 15,1% | 1,1% | 15,3% |
| 3 × ATR | 0,5% | 5,3% | 0,0% | 4,2% |
| Cố định 40 USD (vàng) / 30 pip (EUR/USD) | 40,5% | 68,0% | 43,8% | 74,0% |
Số liệu: nến ngày GC=F và EURUSD=X của Yahoo Finance, lấy ngày 08/11/2026. Mẫu vàng 437 nến từ 06/02/2025 đến 30/10/2026, mẫu EUR/USD 457 nến từ 30/01/2025 đến 30/10/2026. Nến ngày EUR/USD gộp từ nến 1 giờ theo ngày UTC nên lệch nhẹ so với biểu đồ của sàn. Đây là giá quá khứ, không phải khuyến nghị vào lệnh.
Bảng cho thấy hai điều. Mốc cố định 40 USD trên vàng ứng với khoảng 0,4 lần ATR trung bình của mẫu (96,22 USD), nên bị chạm trong 5 phiên tới 68,0% số lần. Ngược lại mốc 2 × ATR chỉ bị chạm 15,1%. Tương tự, 30 pip trên EUR/USD ứng với khoảng 0,4 lần ATR trung bình (khoảng 72 pip).
Bảng cũng không nói hệ số nào là đúng. Hệ số lớn ít bị quét nhưng buộc trader giảm lot, và bảng không đếm xem sau đó giá có đi đúng hướng hay không.
Ví Dụ: Stop Cố Định Và Stop 1,5 × ATR Trên Vàng
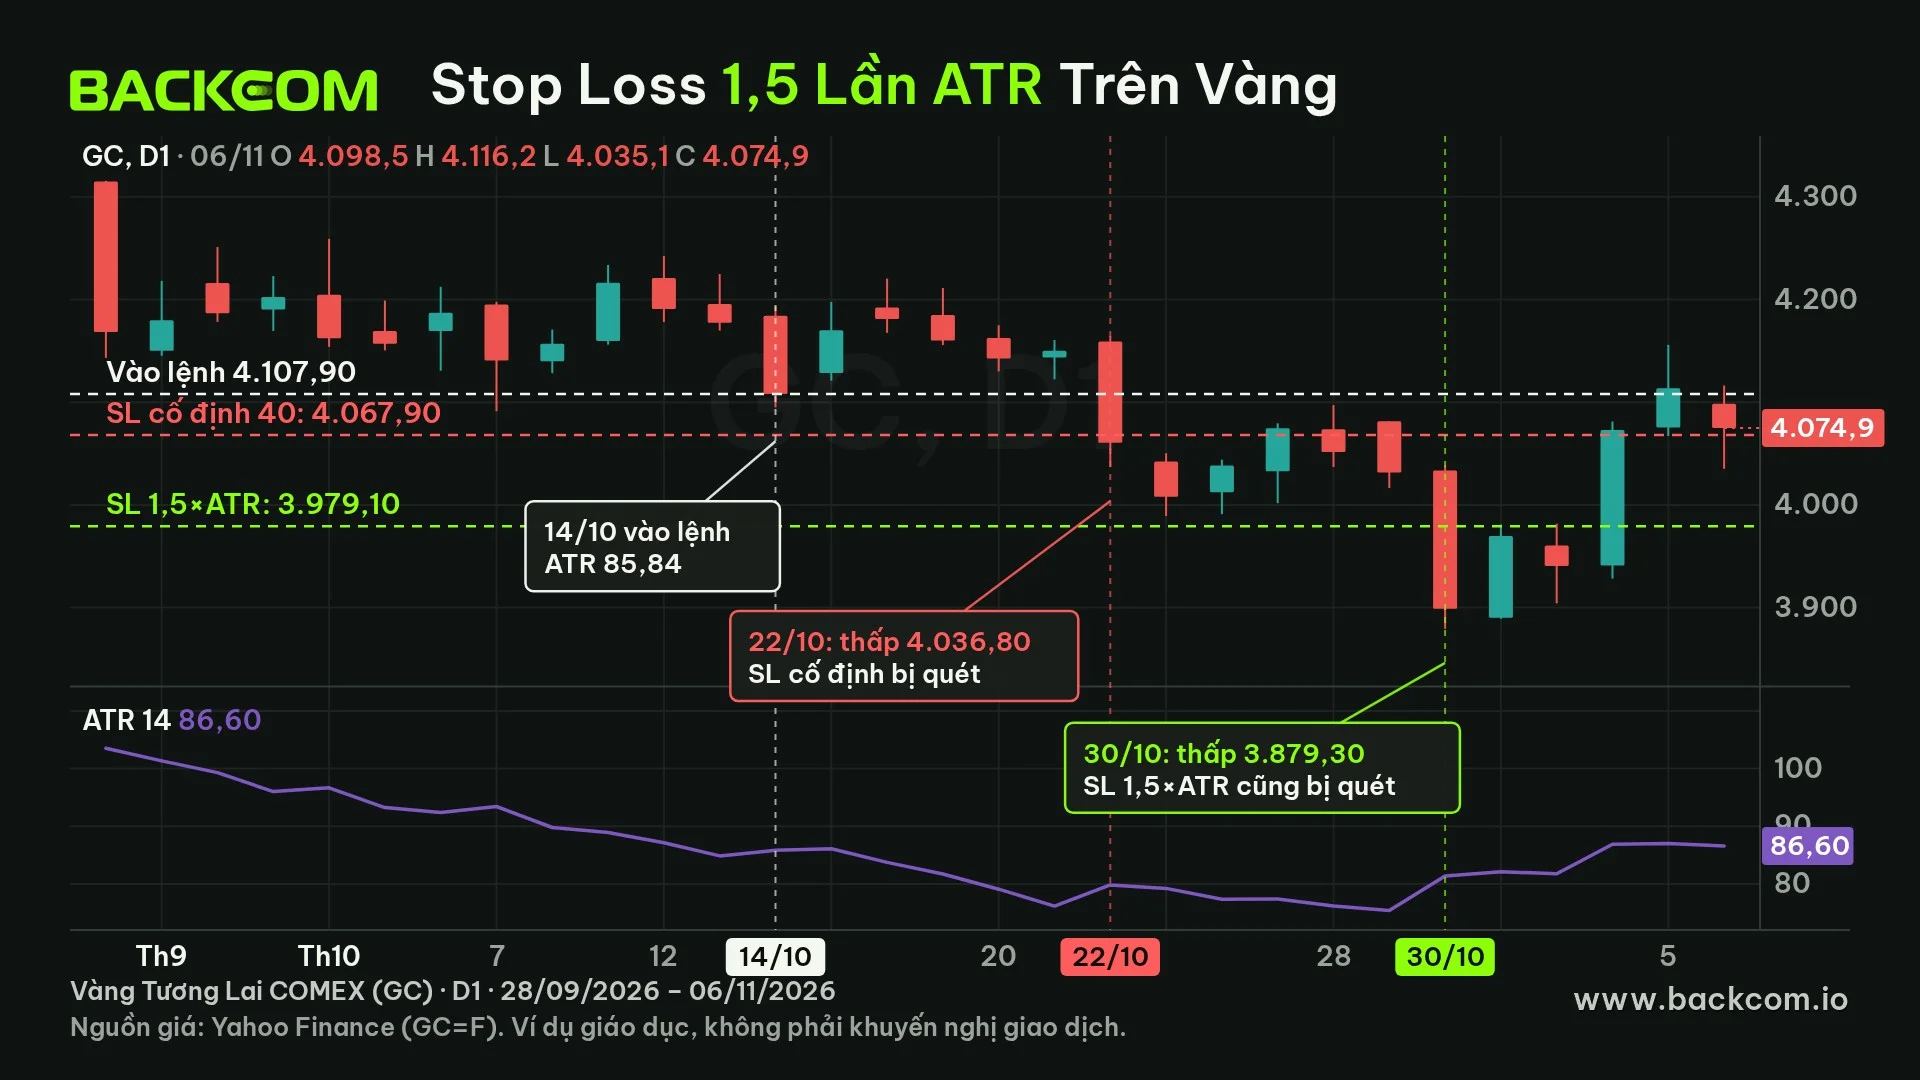
Giả sử trader mua vàng tại giá đóng cửa ngày 14/10/2026 là 4.107,90, khi ATR 14 bằng 85,84. Hai cách đặt stop cho kết quả khác nhau:
- Stop cố định 40 USD: mức 4.067,90. Giá thấp ngày 22/10 là 4.036,80 nên stop bị quét ở phiên thứ 6 sau khi vào lệnh.
- Stop 1,5 × ATR: khoảng cách 1,5 × 85,84 = 128,76, làm tròn 128,80, nên stop ở 3.979,10. Stop này sống sót qua cú quét ngày 22/10, rồi bị quét ở ngày 30/10 khi giá thấp xuống 3.879,30, tức phiên thứ 12.
Trong 12 phiên đó giá đóng cửa cao nhất là 4.181,10 ngày 16/10, hơn giá vào 73,20 USD. Cả hai stop cuối cùng đều bị chạm, nên ví dụ này không chứng minh ATR "thắng". Điều nó cho thấy là stop theo ATR đứng ngoài nhiễu thông thường lâu hơn, đổi lại mỗi ounce thua lỗ rộng hơn (128,80 USD so với 40 USD).
Số liệu: nến ngày GC=F của Yahoo Finance, lấy ngày 08/11/2026, giả định khớp đúng tại giá stop, bỏ qua spread và trượt giá. Đây là giá quá khứ, không phải khuyến nghị vào lệnh.
Dùng ATR Chọn Lot: Từ Khoảng Cách Stop Ra Khối Lượng
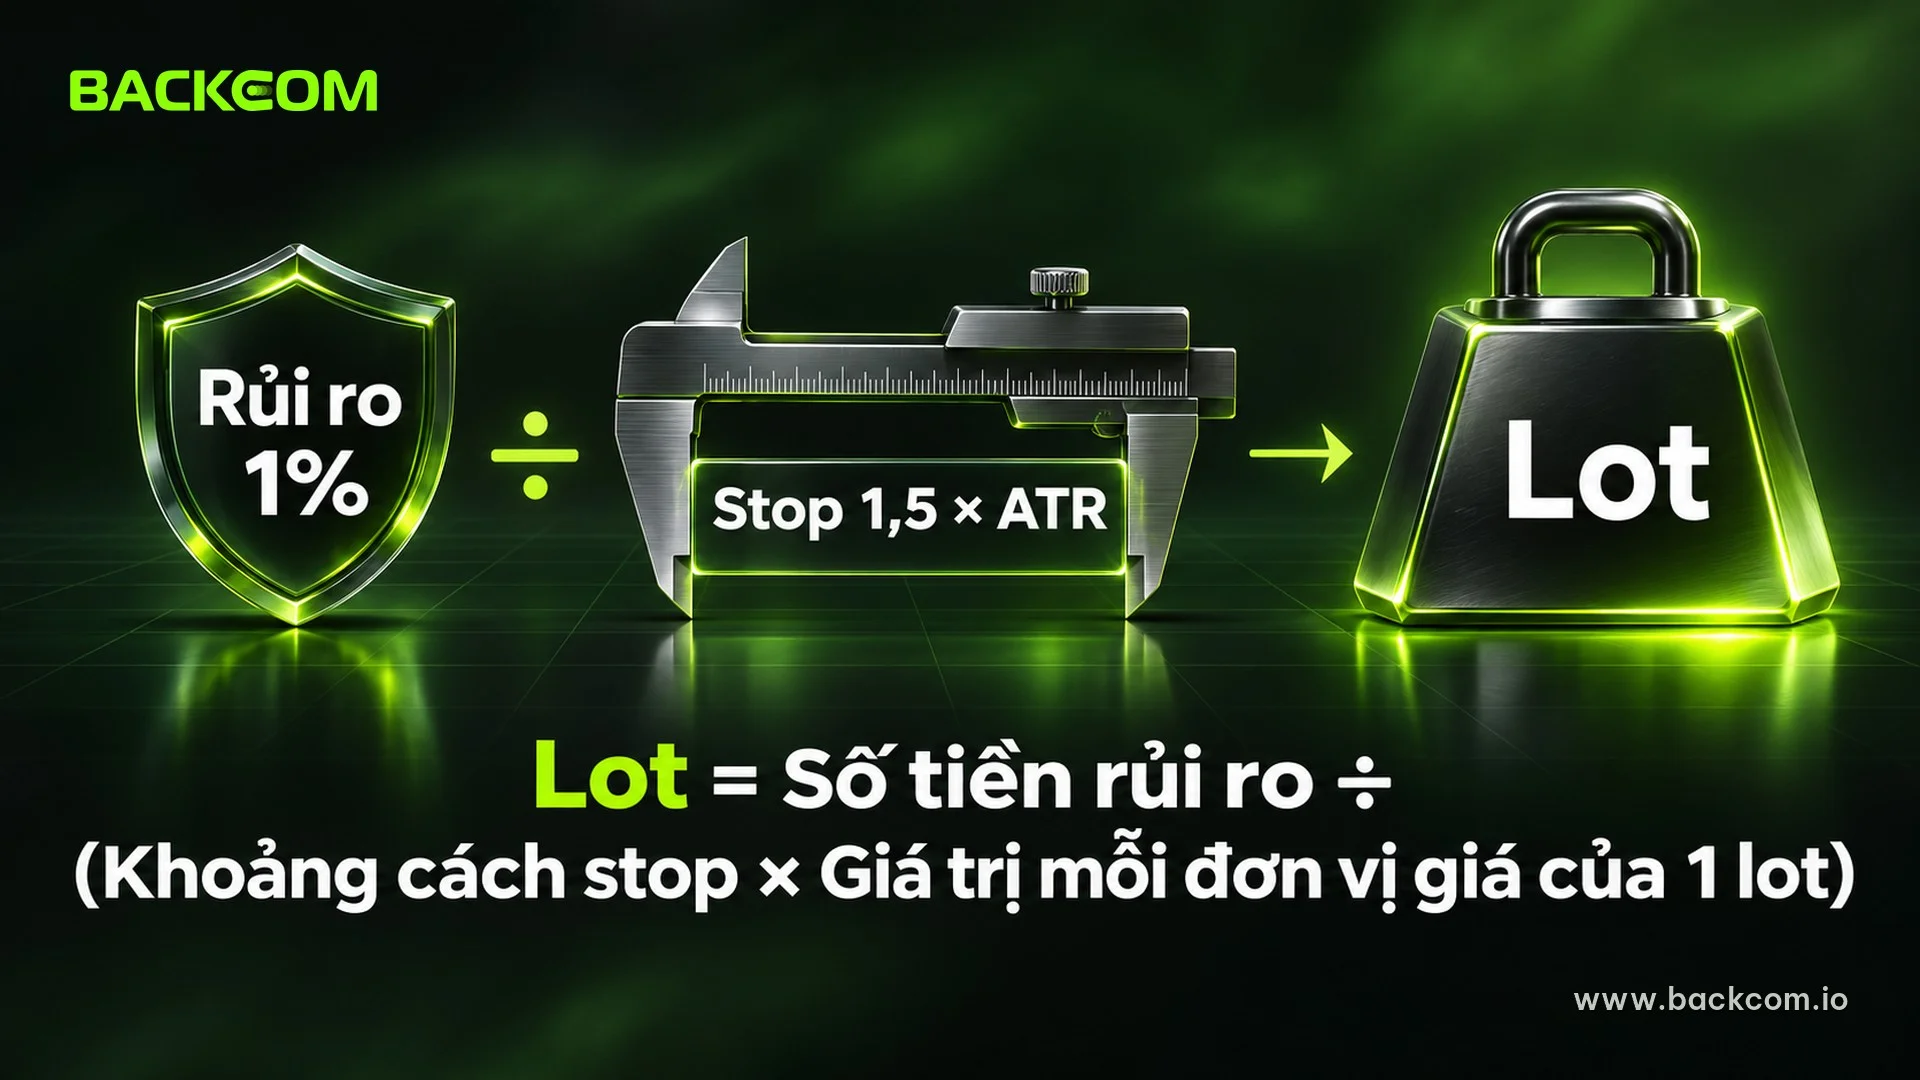
Dùng ATR chọn lot là chuyển khoảng cách stop thành khối lượng sao cho số tiền thua khi chạm stop đúng bằng mức rủi ro đã định. Khoảng cách stop càng rộng thì lot càng nhỏ. Công thức:
Lot = Số tiền rủi ro ÷ (Khoảng cách stop × Giá trị mỗi đơn vị giá của 1 lot)
Bài quản lý vốn forex và cách tính lot trình bày quy tắc 1% đầy đủ. Hai ví dụ dưới đây dùng ATR ngày 06/11/2026, tài khoản giả định 5.000 USD và rủi ro 1% tức 50 USD mỗi lệnh.
Ví Dụ EUR/USD
ATR 14 ngày của EUR/USD ngày 06/11/2026 là 0,00631, tức khoảng 63,1 pip. Hệ số 1,5 cho khoảng cách stop 94,7 pip. Một pip trên 1 lot EUR/USD là 10 USD với tài khoản USD, như trong bài pip là gì và cách tính giá trị 1 pip.
- Lot = 50 ÷ (94,7 × 10) = 0,053, làm tròn xuống 0,05 lot.
- Lỗ tối đa khi chạm stop = 0,05 × 94,7 × 10 = 47,35 USD, thấp hơn mức 50 USD đã định.
Ví Dụ Vàng
ATR 14 ngày của vàng cùng ngày là 86,60 USD mỗi ounce, nên hệ số 1,5 cho khoảng cách stop 129,90 USD. Phần lớn sàn quy ước 1 lot vàng bằng 100 ounce, nên mỗi 1 USD giá chạy là 100 USD mỗi lot. Trader nên kiểm tra thông số hợp đồng tại sàn mình dùng, theo bài cách tính pip vàng theo lot.
- Lot = 50 ÷ (129,90 × 100) = 0,0038, thấp hơn mức lot nhỏ nhất 0,01 mà nhiều sàn cho phép.
- Nếu vẫn vào 0,01 lot, lỗ khi chạm stop là 129,90 USD, bằng 2,6% tài khoản 5.000 USD.
- Muốn giữ rủi ro 1% với 0,01 lot và stop 1,5 × ATR, tài khoản cần khoảng 12.990 USD.
Lưu ý: vàng giao ngay XAUUSD tại sàn lệch một chút so với hợp đồng tương lai COMEX dùng trong bài, nên ATR trên nền tảng của trader sẽ khác vài đơn vị.
Trader không cần tính tay mỗi lần vì máy tính cỡ lệnh của Backcom.io nhận khoảng cách stop và mức rủi ro rồi trả ra lot ngay. Điều cần giữ là thứ tự: chọn stop trước, tính lot sau.
Giới Hạn Của ATR Và 4 Lỗi Hay Gặp
ATR có giới hạn vì nó là trung bình của quá khứ gần. Khi thị trường chuyển trạng thái đột ngột, ATR luôn đến trễ. Bốn lỗi dưới đây thường gặp nhất:
1. Coi ATR là tín hiệu mua bán. ATR không có hướng. Trader cần một phương pháp khác để chọn bên mua hay bán, ví dụ đọc MACD hoặc RSI để xem động lượng.
2. Dùng ATR của khung sai. ATR H1 của vàng nhỏ hơn nhiều so với ATR ngày. Lệnh giữ nhiều ngày mà dùng ATR H1 thì stop gần như chắc chắn bị quét.
3. Quên tin tức và gap cuối tuần. ATR 14 pha loãng một nến cực lớn trong 14 nến. Trên vàng ngày 05/08/2026, True Range đạt 206,60 USD trong khi ATR liền trước là khoảng 92,63. Một phiên như vậy làm ATR nhảy lên 100,77 và giữ cao nhiều phiên sau.
4. Chọn hệ số theo cảm tính. Hệ số 1,5 đến 3 là thông lệ của nhiều trader chứ không phải quy tắc của Wilder. Trader nên thử trên dữ liệu quá khứ và tài khoản demo trước khi đưa vào lệnh thật.
Ngoài ra, stop theo ATR vẫn không đảm bảo giá khớp đúng mức đặt. Gap qua cuối tuần hoặc tin tức mạnh có thể khiến lệnh khớp xa hơn, và spread của sàn cũng cộng thêm vào khoảng cách thực tế, như bài spread là gì trong forex phân tích.
Câu Hỏi Thường Gặp Về ATR
ATR 14 Là Gì?
ATR 14 là chỉ báo ATR tính trên 14 nến gần nhất, với 14 là chu kỳ mặc định của Wilder. Trên khung ngày, đó là biên độ trung bình của 14 phiên gần đây, có cộng cả phần gap. Chu kỳ ngắn hơn cho đường nhạy hơn, chu kỳ dài hơn cho đường êm hơn.
ATR Bao Nhiêu Là Cao?
Không có ngưỡng chung, vì ATR phụ thuộc đơn vị giá của từng sản phẩm. Cách thực tế là so ATR hiện tại với chính lịch sử của sản phẩm đó. Ví dụ vàng có ATR 14 ở mức 112,55 vào tháng 9/2026 và 75,41 vào cuối tháng 10, nên mức 112 là cao so với giai đoạn đó.
Nên Dùng ATR Để Vào Lệnh Hay Chỉ Để Đặt Stop?
ATR không cho tín hiệu vào lệnh vì nó không có hướng. Trader thường dùng ATR cho ba việc: kiểm tra stop có quá hẹp không, chọn lot theo khoảng cách stop, và nhận ra thị trường đang co hay giãn. Điểm vào lệnh vẫn cần một phương pháp riêng.
ATR Khác Gì Dải Bollinger?
Cả hai đều đo biến động nhưng bằng cách khác nhau. ATR dùng khoảng cao – thấp và gap của từng nến, còn dải Bollinger dùng độ lệch chuẩn của giá đóng cửa. ATR cho một con số khoảng cách, tiện cho việc đặt stop, còn Bollinger vẽ dải quanh giá.
Kết Luận: ATR Là Gì Và Dùng Thế Nào Cho Đúng
ATR là gì có thể tóm lại thành ba ý: đó là trung bình làm mượt của True Range, đo độ rộng dao động chứ không đo hướng, và có tính theo đơn vị giá của từng sản phẩm. Trader cần nhìn đồng thời ba yếu tố gồm ATR của đúng khung thời gian, hệ số nhân và số tiền rủi ro cho mỗi lệnh.
Việc nên làm ngay là mở biểu đồ đang dùng, thêm ATR 14, ghi lại giá trị hiện tại rồi thử tính khoảng cách stop và lot cho một lệnh giả định. Nếu muốn đi tiếp, trader có thể đọc bài lot là gì và 1 lot bằng bao nhiêu để nắm chắc khối lượng trước khi áp ATR vào lệnh thật.
Disclaimer: Nội dung được Backcom.io tổng hợp nhằm mục đích cung cấp thông tin và tham khảo, không phải lời khuyên đầu tư, khuyến nghị giao dịch hay tư vấn tài chính. Số liệu và ví dụ là giá quá khứ, không đảm bảo kết quả trong tương lai. Giao dịch forex và vàng có rủi ro cao và trader có thể mất toàn bộ vốn.
Bài viết có hữu ích không?
Tham Gia Cộng Đồng Backcom.io
Cập nhật thông tin hoàn phí giao dịch, kinh nghiệm trade, ưu đãi từ sàn và kết nối với hàng ngàn trader trên toàn thế giới.

Backcom App
Theo Dõi Hoàn Phí Mỗi Ngày
Mọi khoản hoàn phí hiện rõ theo từng sàn, từng ngày. Quản lý ví và rút hoàn phí ở cùng một nơi.
Mở Backcom App