ATR 지표 완벽 정리: 평균 실제 범위 계산법과 손절·랏 사이즈 활용법

금에 40달러 손절을 걸었다가 몇 거래일 만에 손절당했는데, 정작 가격은 그 뒤 처음 생각한 방향으로 움직이는 경우가 있습니다. 원인은 대개 손절 폭을 시장이 평소 움직이는 거리와 한 번도 비교해 보지 않았다는 데 있으며, 바로 이 질문에 답하는 도구가 ATR 지표입니다.
이 글에서 Backcom.io는 트레이더들이 이 도구에 대해 가장 많이 묻는 내용을 정리합니다.
- ATR 지표가 무엇이며, 왜 방향이 아니라 움직임의 크기를 재는지.
- 각 캔들의 True Range(실제 범위)로 ATR 계산법을 익히고, 실제 금 차트로 직접 계산해 보는 과정.
- 시장이 수축하거나 확장할 때 ATR 14를 읽는 방법.
- 금과 EUR/USD 통계를 바탕으로 ATR 손절과 포지션 사이즈를 정하는 방법.
ATR 지표란? 방향이 아니라 가격 범위를 재는 지표
ATR 지표(Average True Range, 평균 실제 범위)는 최근 일정 개수의 캔들 동안 가격이 평균적으로 얼마나 움직였는지를 해당 상품의 가격 단위로 보여 줍니다. 금에서는 온스당 미국 달러로, EUR/USD에서는 소수점 자릿수나 핍으로 표시됩니다.
핵심은 ATR이 변동성의 크기만 잰다는 점입니다. TradingView의 ATR 도움말 페이지에 따르면 ATR은 가격 방향이 아니라 오직 변동성만 측정하는 지표입니다. 큰 음봉과 큰 양봉은 ATR을 똑같은 만큼 끌어올립니다.
이 지표는 J. 웰스 와일더(J. Welles Wilder)가 1978년 저서 New Concepts in Technical Trading Systems에서 처음 소개했습니다. StockCharts ChartSchool에 따르면 와일더는 캔들의 고가-저가 범위가 놓치는 갭까지 잡아내려고, 주로 원자재와 일봉 데이터를 염두에 두고 이 지표를 설계했습니다.
따라서 ATR은 시장 노이즈를 재는 자라고 생각하는 것이 좋습니다.
- ATR이 높다는 것은 캔들 하나하나가 멀리 움직인다는 뜻이므로, 좁은 손절은 쉽게 걸립니다.
- ATR이 낮다는 것은 시장이 압축되어 있다는 뜻이므로, 같은 손절 폭이라도 가격의 리듬에 비해 넓어 보입니다.
- ATR은 매수·매도 신호를 주지 않으므로, 방향을 고르는 방법은 따로 갖춰야 합니다.
ATR 계산법: 평균 실제 범위 공식
ATR 계산법은 두 단계입니다. 먼저 모든 캔들의 True Range(실제 범위)를 구하고, 이어서 그 값들을 와일더 공식으로 평활화합니다. 두 단계 모두 손으로 계산할 수 있을 만큼 간단합니다.
캔들 하나의 True Range(실제 범위)
True Range(TR, 실제 범위)는 세 가지 거리 가운데 가장 큰 값입니다. 한 줄로 쓰면 다음과 같습니다.
TR = [고가 − 저가 ; |고가 − 전일 종가| ; |저가 − 전일 종가|] 중 가장 큰 값
뒤의 두 항은 갭 때문에 존재합니다. 가격이 전일 종가에서 멀리 떨어진 곳에서 시작하면, 캔들 자체의 고가-저가 범위는 건너뛴 구간을 놓치게 됩니다. True Range는 그 건너뛴 거리를 다시 더해 줍니다.
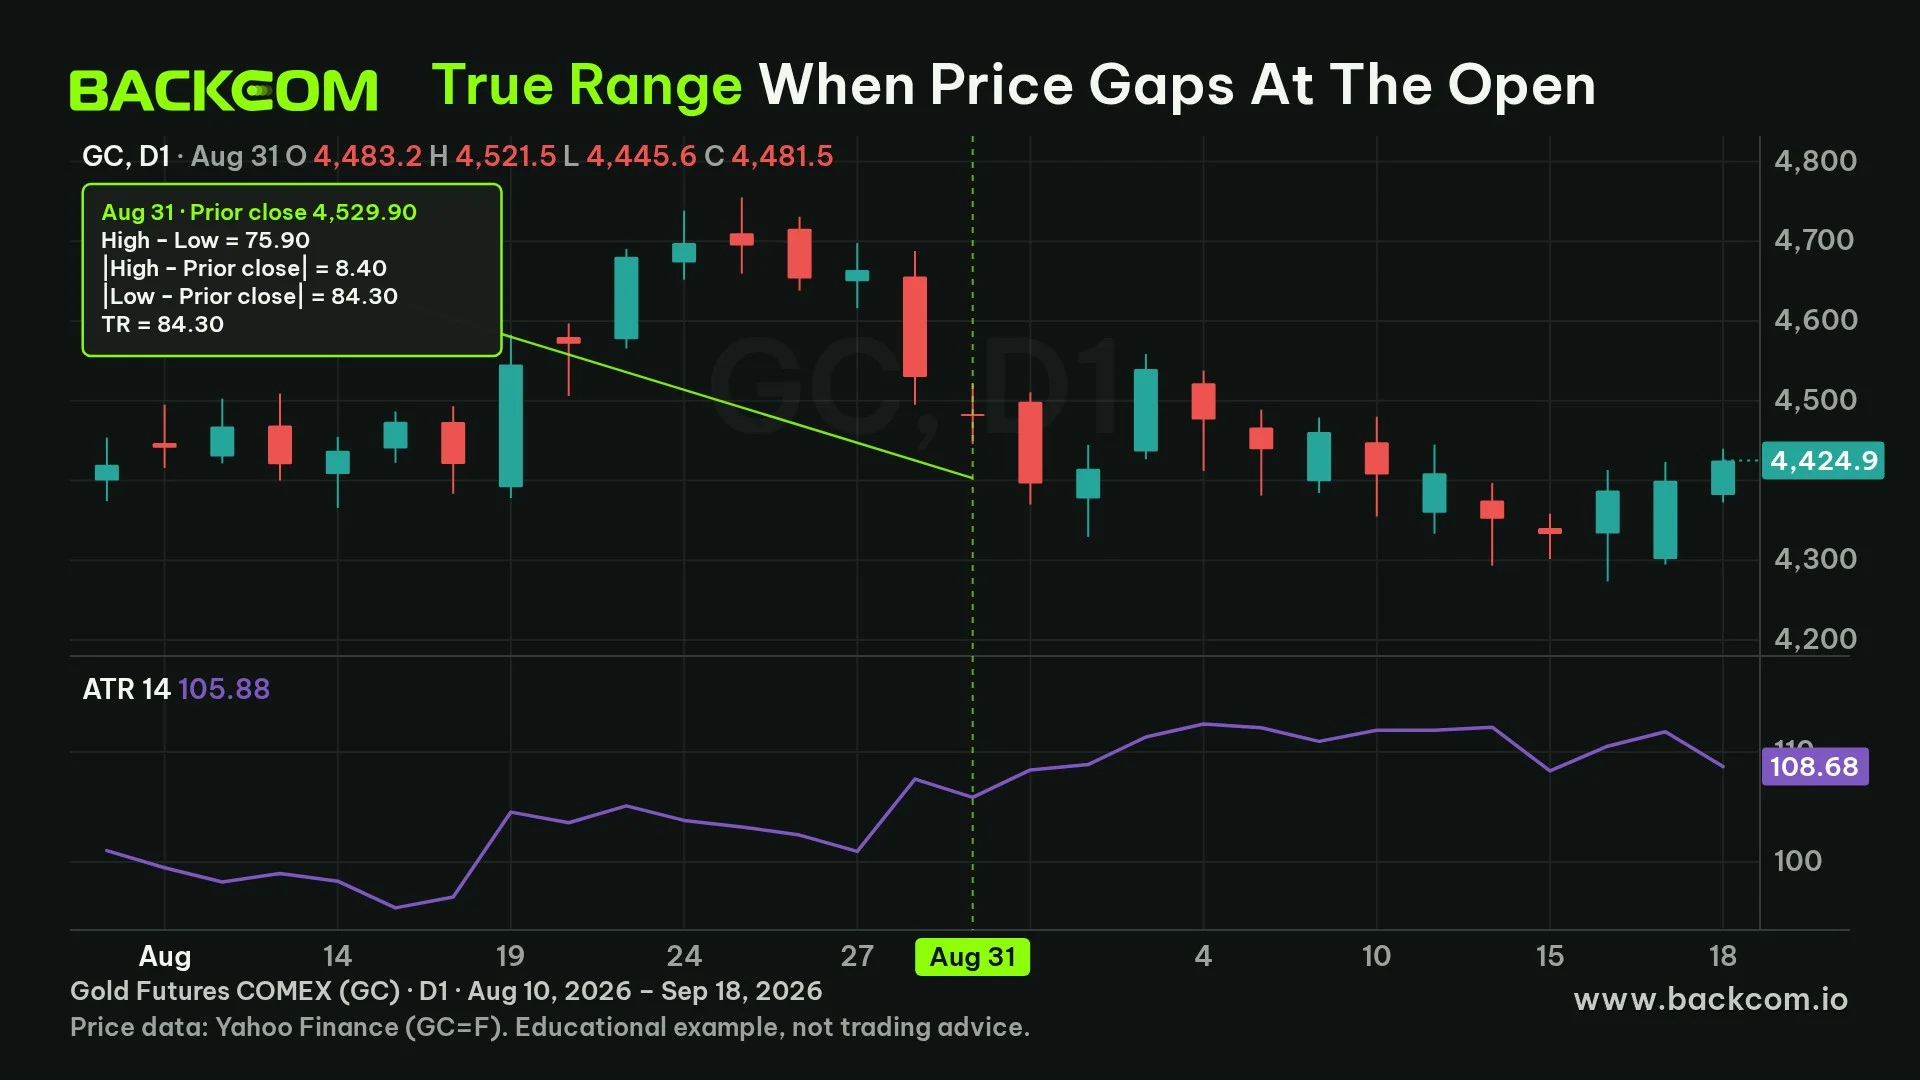
COMEX 금 선물(GC)의 2026년 8월 31일 일봉으로 실제 예를 들어 보겠습니다.
- 전일 종가(8월 28일): 4,529.90.
- 고가 4,521.50, 저가 4,445.60이므로 고가 − 저가 = 75.90.
- |고가 − 전일 종가| = |4,521.50 − 4,529.90| = 8.40.
- |저가 − 전일 종가| = |4,445.60 − 4,529.90| = 84.30.
가장 큰 값은 84.30이므로 이 캔들의 TR은 84.30달러이며, 단순한 고가-저가 범위보다 8.40 큽니다. 캔들이 전일 종가보다 아래에서 시작했기 때문에 갭 하락분까지 함께 계산된 것입니다.
데이터: Yahoo Finance의 GC=F 일봉, 2026년 11월 8일 조회, ATR은 와일더 방식으로 계산. 과거 가격 데이터이며 매매 권유가 아닙니다.
와일더 ATR 14 공식
ATR 14는 최근 14개 True Range 값을 평활화한 평균입니다. 첫 ATR은 처음 14개 True Range의 단순 평균이고, 15번째 캔들부터는 다음 공식을 씁니다.
현재 ATR = (직전 ATR × 13 + 현재 TR) ÷ 14
직전 ATR이 107.54, 현재 TR이 84.30인 2026년 8월 31일 금 캔들에 적용해 보겠습니다.
- 새 ATR = (107.54 × 13 + 84.30) ÷ 14 = (1,398.02 + 84.30) ÷ 14 = 105.88.
- 이 캔들의 TR이 기존 ATR보다 작았기 때문에 ATR은 107.54에서 105.88로 조금 내려왔습니다.
이 평활화는 지수이동평균(EMA)과 비슷하게 작동하므로, 새 캔들 하나가 ATR을 끌어당기는 힘은 작습니다. TradingView는 기본 평활 방식을 RMA, 즉 와일더 이동평균이라고 설명합니다. 설정에서 SMA, EMA, WMA로 바꾸면 수치가 조금 달라집니다.
차트에서 ATR 지표 보는 법
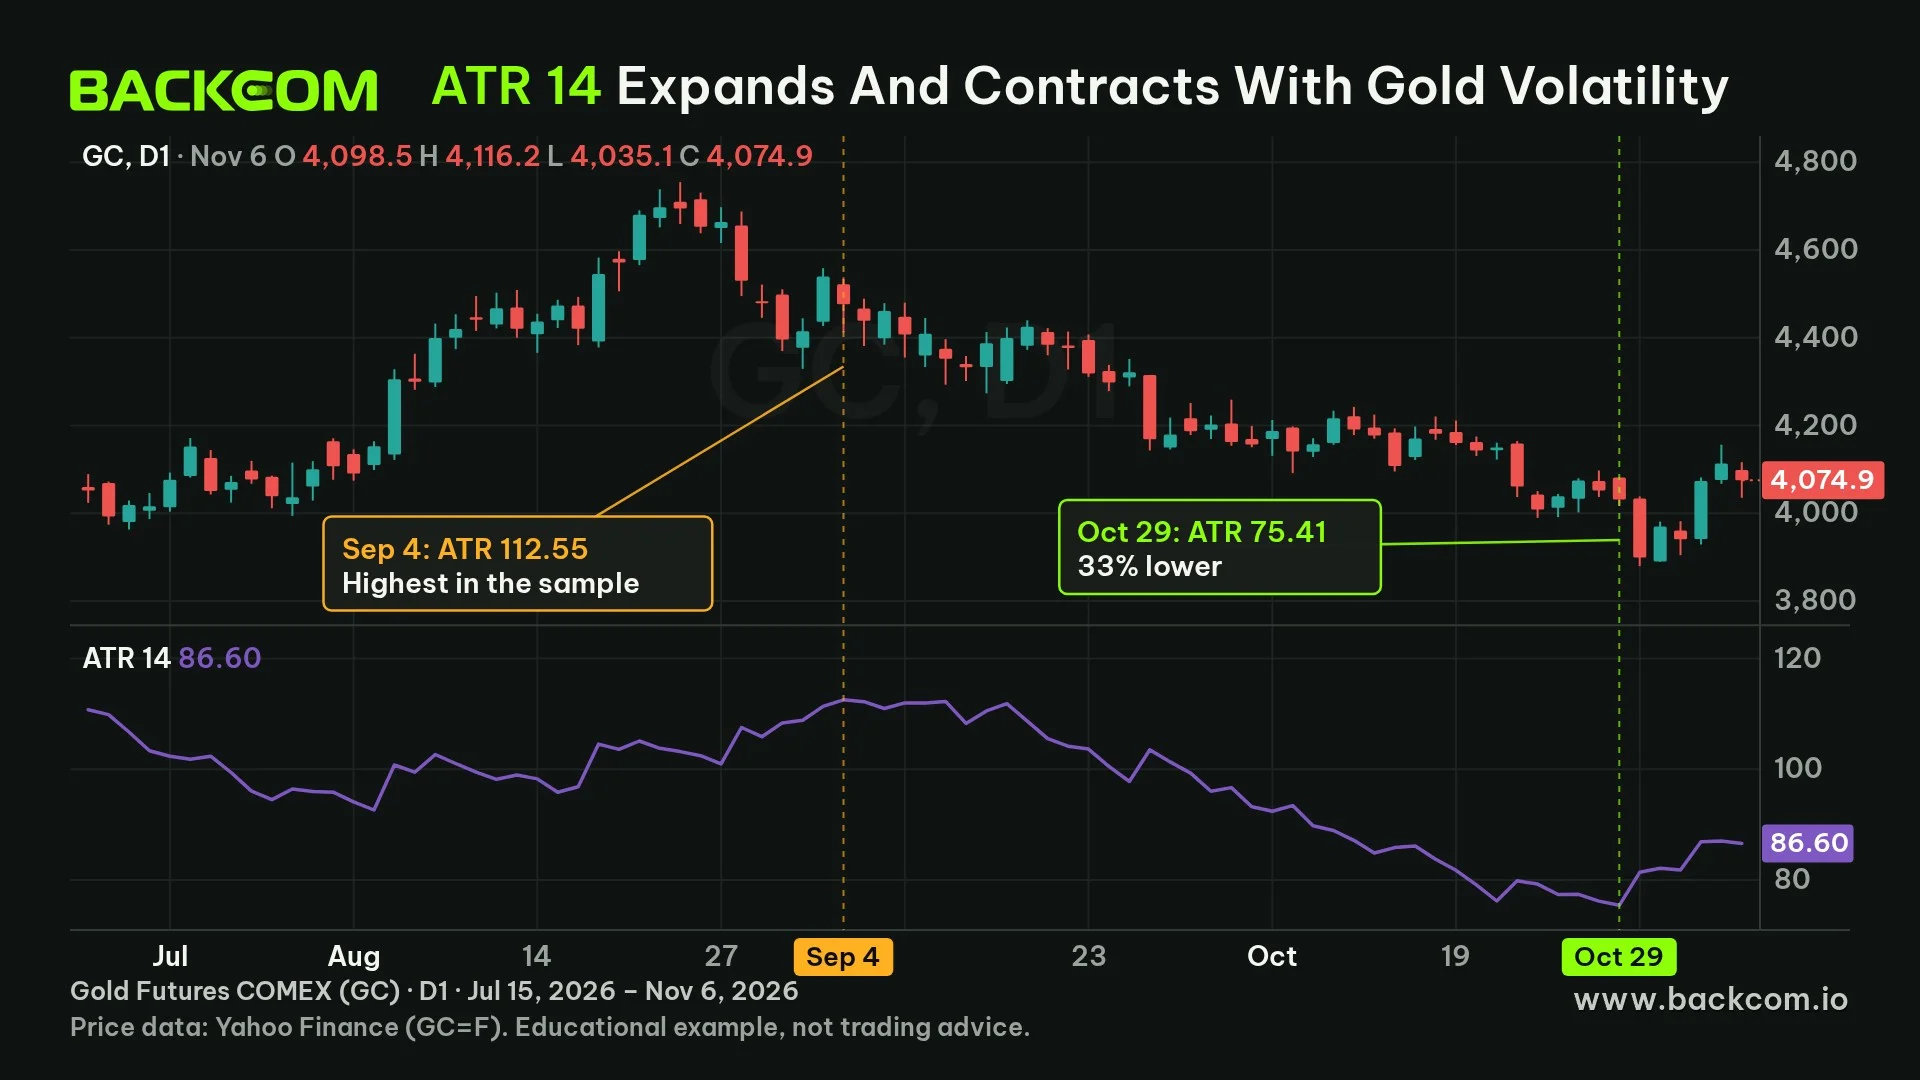
ATR 지표는 가격 차트 아래 별도 패널에 선 하나로 표시되며, 가장 흔한 기본 기간은 14입니다. 기간은 바꿀 수 있지만, 기간이 짧을수록 이례적인 캔들 하나에도 더 빠르게 반응합니다.
위의 금 일봉 차트에서 ATR 14는 2026년 9월 4일 112.55로 고점을 찍은 뒤 2026년 10월 29일 75.41까지 약 33% 내려왔습니다. 같은 기간 금 가격은 오르지 않고 떨어지고 있었으므로, ATR이 낮아졌다고 해서 가격이 반전한다는 뜻은 아닙니다.
데이터: Yahoo Finance의 GC=F 일봉, 2026년 11월 8일 조회, ATR 14는 와일더 방식으로 계산. 과거 가격 데이터이며 매매 권유가 아닙니다.
ATR을 읽을 때는 다음 세 가지를 기억하세요.
- ATR 상승: 캔들이 점점 커지고 있다는 뜻으로, 강한 뉴스나 가속하는 추세와 함께 나타나는 경우가 많습니다.
- ATR 하락: 시장이 압축되고 흔들림이 줄어들고 있다는 뜻이지만, 다음 돌파가 언제 나올지는 알려 주지 않습니다.
- ATR은 상품끼리 비교할 수 없습니다: 금의 86.60과 EUR/USD의 0.00631은 단위가 다르므로, ATR은 같은 상품·같은 타임프레임 안에서만 비교하세요.
1시간봉(H1) ATR과 일봉 ATR은 수치가 크게 다릅니다. 며칠씩 포지션을 들고 가는 트레이더는 일봉 ATR을 봐야 하고, 데이 트레이더는 실제로 진입하는 타임프레임의 ATR을 봐야 합니다.
MetaTrader 5에서 ATR은 "Oscillators" 그룹에 들어 있습니다. MetaTrader 5 도움말 페이지는 ATR을 True Range 값의 이동평균으로 설명하지만 평활 방식은 밝히지 않습니다. 따라서 MT5의 수치는 TradingView와 조금 다를 수 있으니, 실제로 쓰는 플랫폼에서 확인하세요.
ATR 손절: 배수로 손절 폭 정하기
ATR 손절은 진입가에서 손절가까지의 거리를 고정된 핍 수가 아니라 ATR의 배수로 정하는 방식입니다. 매수 주문의 공식은 다음과 같습니다.
매수 손절가 = 진입가 − (배수 × ATR)
매도 주문이라면 빼는 대신 더합니다. 손절 설정법 (영문) 글에서는 손절이 여전히 매매 아이디어의 무효화 지점에 있어야 하는 이유와, ATR은 그 손절이 평범한 노이즈에 비해 너무 좁지 않은지 확인하는 용도로 쓴다는 점을 설명합니다.
배수별로 얼마나 자주 닿을까?
배수가 얼마나 중요한지 보려고 Backcom.io가 실제 일봉 데이터로 직접 집계했습니다. 규칙은 이렇습니다. 매 일봉 종가를 가상의 매수 진입으로 보고, 같은 캔들의 ATR(14)을 써서 그 종가 아래 k × ATR 지점에 레벨을 둔 뒤, 이후 1거래일과 5거래일 동안의 최저가가 그 레벨에 닿았는지 확인합니다. 이는 노이즈를 재는 것이지, 수익이 나는 전략을 재는 것이 아닙니다.
| 레벨까지의 거리 | 금(GC): 1거래일 내 도달 | 금: 5거래일 내 도달 | EUR/USD: 1거래일 내 도달 | EUR/USD: 5거래일 내 도달 |
|---|---|---|---|---|
| 1 × ATR | 12.6% | 40.3% | 9.8% | 44.2% |
| 1.5 × ATR | 4.8% | 24.0% | 3.7% | 26.9% |
| 2 × ATR | 1.6% | 15.1% | 1.1% | 15.3% |
| 3 × ATR | 0.5% | 5.3% | 0.0% | 4.2% |
| 고정 40달러(금) / 30핍(EUR/USD) | 40.5% | 68.0% | 43.8% | 74.0% |
데이터: Yahoo Finance의 GC=F 및 EURUSD=X 일봉, 2026년 11월 8일 조회. 금 표본은 2025년 2월 6일부터 2026년 10월 30일까지 437개 캔들, EUR/USD 표본은 2025년 1월 30일부터 2026년 10월 30일까지 457개 캔들입니다. EUR/USD 일봉은 1시간봉을 UTC 기준 하루(KST 오전 9시 ~ 다음 날 오전 9시) 단위로 묶어 만든 것이어서 브로커 차트와 조금 다릅니다. 과거 가격 데이터이며 매매 권유가 아닙니다.
이 표에서 두 가지를 알 수 있습니다. 금에서 고정 40달러 레벨은 표본 평균 ATR(96.22달러)의 약 0.4배에 불과해 5거래일 안에 68.0%의 경우 닿았지만, 2 × ATR 레벨은 15.1%만 닿았습니다. 마찬가지로 EUR/USD의 30핍은 평균 ATR 약 72핍의 0.4배 정도입니다.
이 표는 어떤 배수가 정답인지 알려 주지 않습니다. 배수가 클수록 덜 닿지만 그만큼 랏을 줄여야 하고, 표는 가격이 이후 의도한 방향으로 갔는지도 세지 않았습니다.
예시: 금에서 고정 손절과 1.5 × ATR 손절 비교
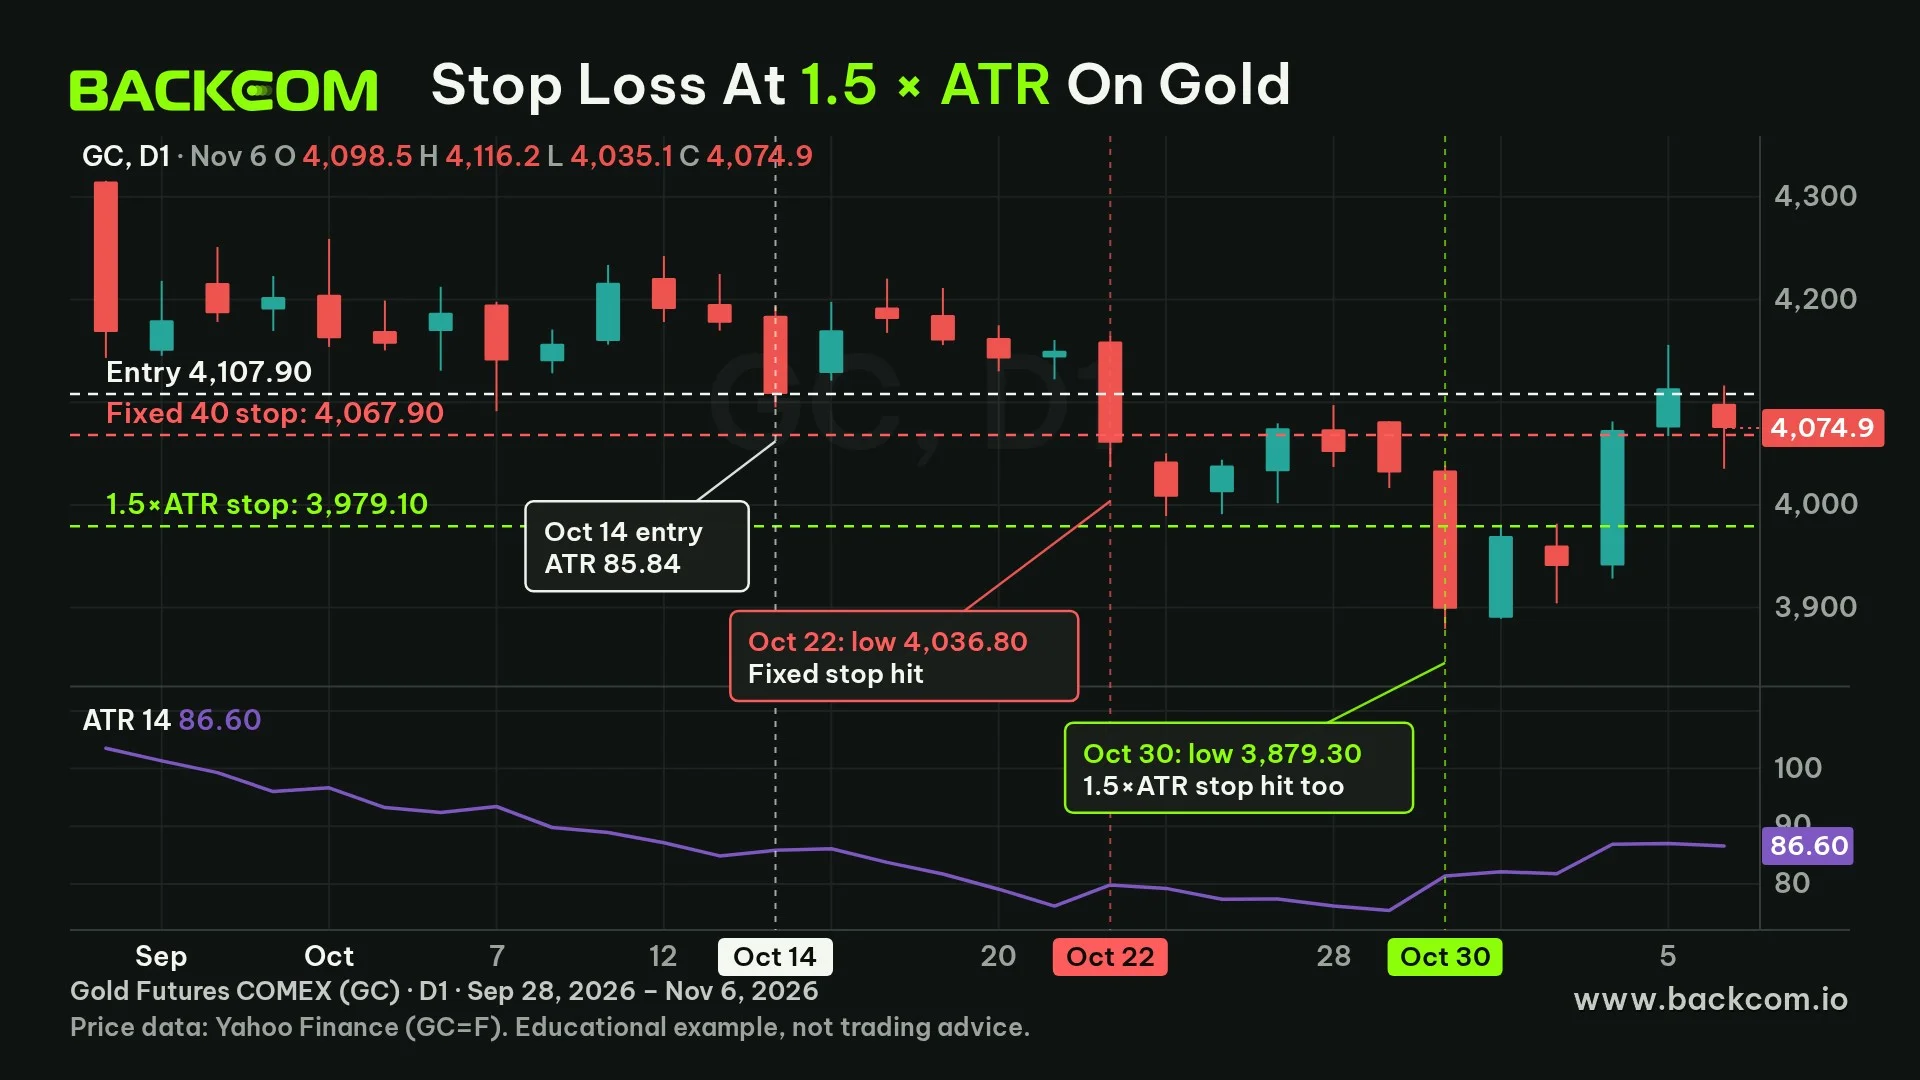
트레이더가 2026년 10월 14일 일봉 종가 4,107.90에 금을 매수했고, 그때 ATR 14가 85.84였다고 가정해 보겠습니다. 손절을 두는 두 가지 방식은 결과가 다릅니다.
- 고정 40달러 손절: 손절가 4,067.90. 10월 22일 저가가 4,036.80이었으므로 진입 후 6번째 거래일에 손절됐습니다.
- 1.5 × ATR 손절: 거리 1.5 × 85.84 = 128.76, 반올림해 128.80이므로 손절가는 3,979.10입니다. 10월 22일의 급락은 버텼지만, 10월 30일 가격이 3,879.30까지 떨어지면서 12번째 거래일에 손절됐습니다.
그 12거래일 동안 가장 높은 종가는 10월 16일의 4,181.10으로, 진입가보다 73.20 높았습니다. 두 손절 모두 결국 닿았으므로 이 예시가 ATR이 "이긴다"는 것을 증명하지는 않습니다. ATR 손절이 평범한 노이즈 바깥에 더 오래 머문다는 점, 그리고 그 대가로 온스당 손실이 더 크다는 점(40달러 대비 128.80달러)을 보여 줄 뿐입니다.
데이터: Yahoo Finance의 GC=F 일봉, 2026년 11월 8일 조회, 손절가에 정확히 체결된다고 가정하고 스프레드와 슬리피지는 제외. 과거 가격 데이터이며 매매 권유가 아닙니다.
ATR 포지션 사이즈: 손절 폭에서 랏 사이즈로
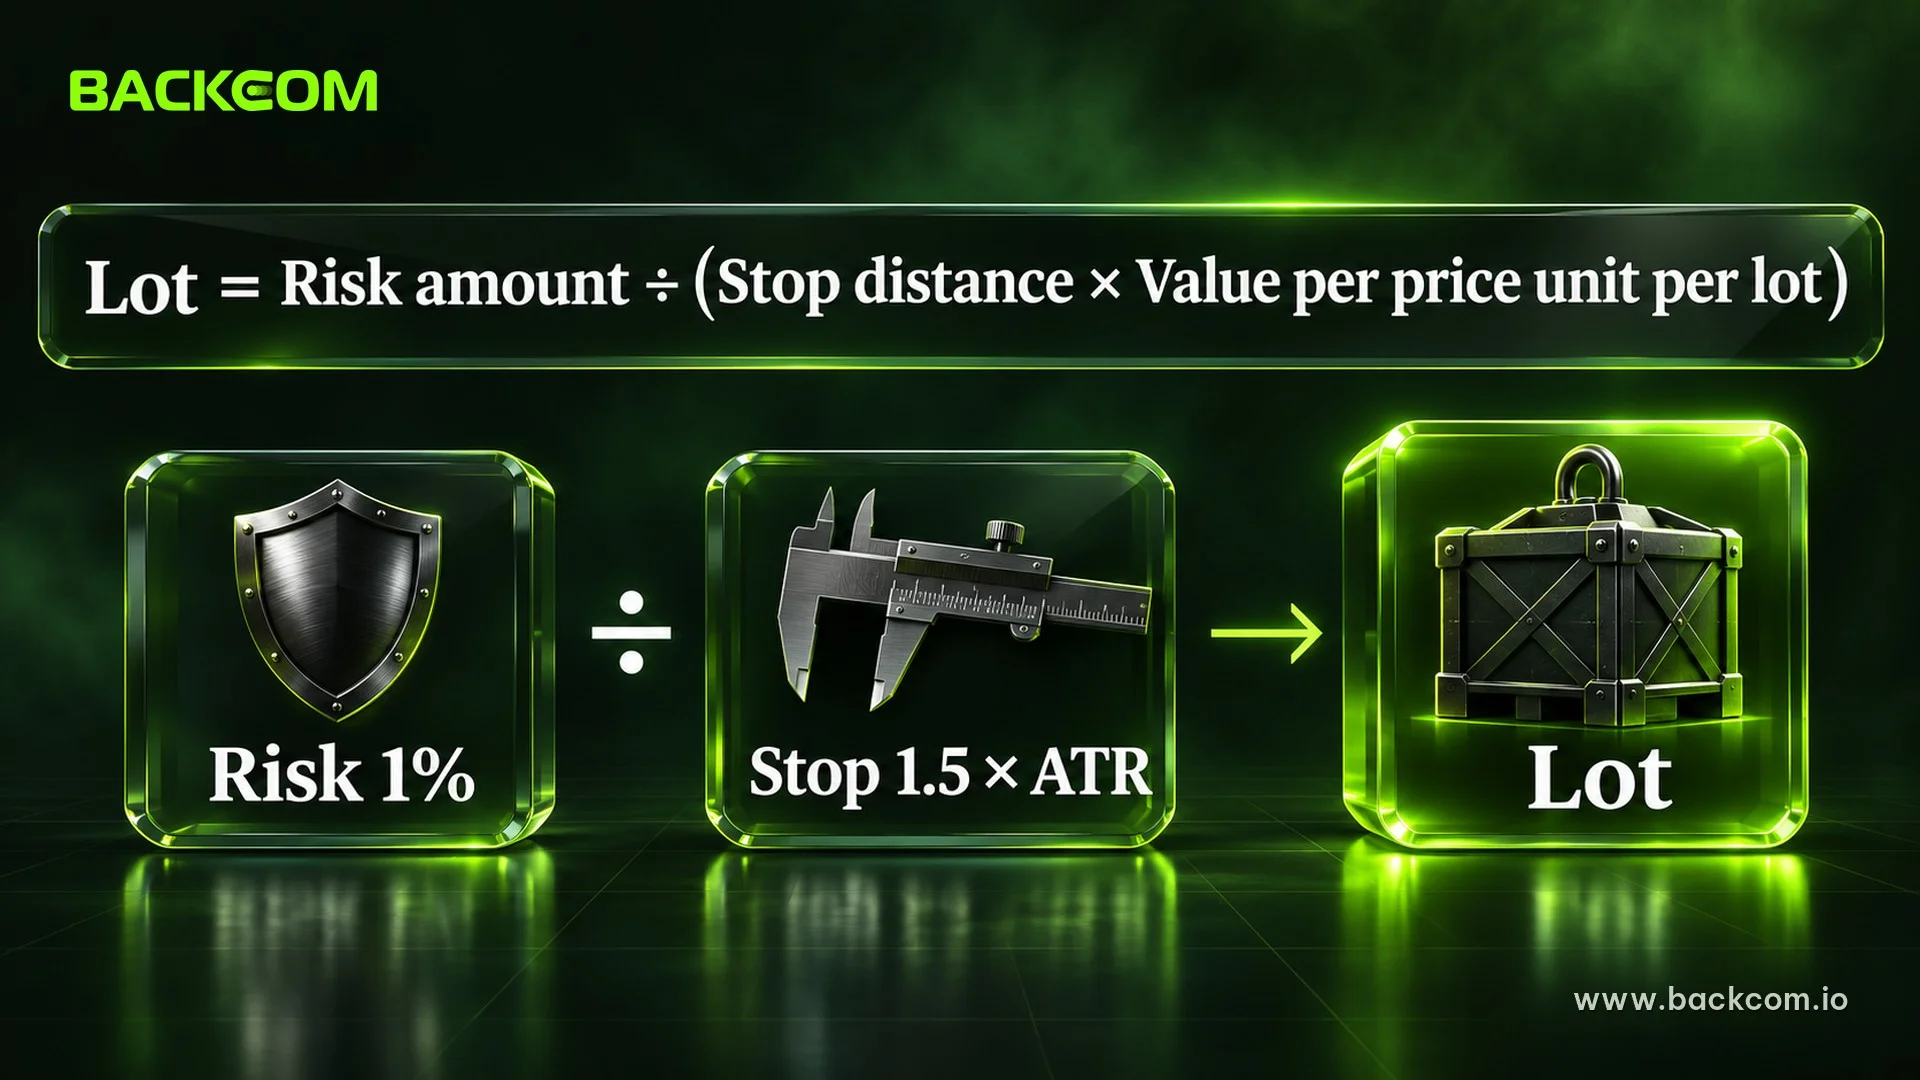
ATR 포지션 사이즈란 손절 폭을 거래량으로 바꿔서, 손절에 걸렸을 때의 손실이 미리 정한 리스크 금액과 같아지도록 하는 것입니다. 손절 폭이 넓을수록 랏은 작아집니다. 공식은 다음과 같습니다.
랏 사이즈 = 리스크 금액 ÷ (손절 폭 × 1랏의 가격 단위당 가치)
전체 규칙은 자금관리와 1% 규칙 글에서 다룹니다. 아래 두 예시는 2026년 11월 6일의 ATR, 가상의 5,000달러 계좌, 1% 리스크, 즉 거래당 50달러를 기준으로 합니다.
EUR/USD 예시
2026년 11월 6일 EUR/USD의 일봉 ATR 14는 0.00631, 약 63.1핍입니다. 배수 1.5를 적용하면 손절 폭은 94.7핍입니다. USD 계좌 기준으로 EUR/USD 1랏의 1핍은 10달러이며, 자세한 내용은 핍의 개념과 가치 계산 (영문) 가이드에 있습니다.
- 랏 사이즈 = 50 ÷ (94.7 × 10) = 0.053, 내림하면 0.05랏.
- 손절 시 최대 손실 = 0.05 × 94.7 × 10 = 47.35달러로, 계획한 50달러보다 적습니다.
금 예시
같은 날 금의 일봉 ATR 14는 온스당 86.60달러이므로, 배수 1.5를 적용하면 손절 폭은 129.90달러입니다. 대부분의 브로커는 금 1랏을 100온스로 정하므로 가격이 1달러 움직일 때마다 1랏당 100달러가 변합니다. 거래하는 브로커의 계약 명세를 직접 확인하세요.
- 랏 사이즈 = 50 ÷ (129.90 × 100) = 0.0038로, 많은 브로커가 허용하는 최소 0.01랏보다 작습니다.
- 그래도 0.01랏으로 거래하면 손절 시 손실은 129.90달러로, 5,000달러 계좌의 2.6%에 해당합니다.
- 0.01랏과 1.5 × ATR 손절로 리스크를 1%에 맞추려면 계좌가 약 12,990달러는 되어야 합니다.
브로커의 현물 금(XAUUSD)은 이 글에서 쓴 COMEX 선물 계약과 조금 다르므로, 여러분의 플랫폼에서 보이는 ATR은 몇 단위 정도 차이가 납니다.
매번 손으로 계산할 필요는 없습니다. Backcom.io 포지션 사이즈 계산기에 손절 폭과 리스크 금액을 넣으면 랏이 바로 나옵니다. 중요한 것은 순서입니다. 손절을 먼저 정하고, 그다음에 랏을 계산하세요.
ATR의 한계와 흔한 실수 4가지
ATR에는 한계가 있습니다. 최근 과거의 평균이기 때문입니다. 시장 상태가 갑자기 바뀌면 ATR은 언제나 한발 늦게 따라옵니다. 가장 흔한 실수는 다음 네 가지입니다.
1. ATR을 매수·매도 신호로 여기는 것. ATR에는 방향이 없습니다. 매수와 매도를 고르려면 다른 방법이 필요합니다. 예를 들어 MACD나 RSI로 모멘텀을 판단할 수 있습니다.
2. 엉뚱한 타임프레임의 ATR을 쓰는 것. 금의 H1 ATR은 일봉 ATR보다 훨씬 작습니다. 며칠 들고 갈 포지션에 H1 ATR을 쓰면 손절은 거의 확실히 걸립니다.
3. 뉴스와 주말 갭을 잊는 것. ATR 14는 아주 큰 캔들 하나를 14개 캔들에 나눠 희석합니다. 2026년 8월 5일 금의 True Range는 206.60달러였고 직전 ATR은 약 92.63이었습니다. 이런 거래일 하루가 ATR을 100.77까지 밀어 올렸고, 이후 여러 거래일 동안 ATR을 높은 수준에 붙잡아 두었습니다.
4. 배수를 감으로 고르는 것. 1.5~3배의 배수는 트레이더들 사이의 관행일 뿐, 와일더가 정한 규칙이 아닙니다. 실제 거래에 쓰기 전에 과거 데이터와 데모 계좌로 검증하세요.
ATR 손절도 정확히 그 가격에 체결된다는 보장은 없습니다. 주말 갭이나 강한 뉴스 때는 주문이 더 먼 가격에 체결될 수 있고, 외환(FX) 스프레드란 무엇인가 (영문) 가이드에서 설명하듯 브로커의 스프레드가 실제 거리에 더해집니다.
ATR 자주 묻는 질문(FAQ)
ATR 14란 무엇인가?
ATR 14는 최근 14개 캔들로 계산한 ATR 지표이며, 14는 와일더가 정한 기본 기간입니다. 일봉 차트에서는 갭을 포함한 최근 14거래일의 평균 범위를 뜻합니다. 기간이 짧으면 선이 더 민감해지고, 기간이 길면 선이 더 매끄러워집니다.
ATR 값이 어느 정도면 높은 것인가?
ATR은 상품마다 가격 단위가 다르기 때문에 누구에게나 통하는 기준선은 없습니다. 실전에서는 현재 ATR을 그 상품 자신의 과거 ATR과 비교합니다. 예를 들어 금의 ATR 14는 2026년 9월에 112.55, 10월 말에 75.41이었으므로 그 기간에는 112가 높은 수준이었습니다.
ATR은 진입에도 쓰는가, 손절에만 쓰는가?
ATR은 방향이 없으므로 진입 신호를 주지 않습니다. 트레이더들은 보통 세 가지 용도로 씁니다. 손절이 너무 좁지 않은지 확인하기, 손절 폭으로 랏 사이즈 정하기, 시장이 압축 중인지 확장 중인지 알아차리기입니다. 진입에는 여전히 별도의 방법이 있어야 합니다.
ATR과 볼린저 밴드는 무엇이 다른가?
둘 다 변동성을 재지만 방식이 다릅니다. ATR은 각 캔들의 고가-저가 범위와 갭을 쓰고, 볼린저 밴드는 종가의 표준편차를 씁니다. ATR은 손절을 둘 때 쓰기 편한 거리 수치 하나를 주는 반면, 볼린저 밴드는 가격 주위에 밴드를 그립니다.
결론: ATR 지표란 무엇이며 어떻게 제대로 쓸까
ATR 지표는 세 가지로 요약됩니다. True Range의 평활 평균이라는 것, 방향이 아니라 움직임의 폭을 잰다는 것, 그리고 각 상품의 가격 단위로 표시된다는 것입니다. 트레이더는 올바른 타임프레임의 ATR, 배수, 거래당 리스크 금액이라는 세 가지를 함께 봐야 합니다.
다음 단계로는 평소 쓰는 차트를 열어 ATR 14를 추가하고, 현재 값을 적어 둔 뒤, 가상의 거래 하나로 손절 폭과 랏을 직접 계산해 보기를 권합니다. 더 나아갈 준비가 되었다면 ATR을 실제 거래에 적용하기 전에 FX 랏 사이즈 (영문) 가이드를 읽고 거래량 개념을 확실히 잡아 두세요.
면책 조항: 이 콘텐츠는 Backcom.io가 정보 제공 및 참고 목적으로 정리한 것으로, 투자 자문·매매 권유·금융 자문이 아닙니다. 수치와 예시는 과거 가격이며 미래 결과를 보장하지 않습니다. FX·금 거래는 위험이 높으며, 트레이더는 원금 전부를 잃을 수 있습니다.
이 글이 도움이 되었나요?